Aziende produttrici di energia rinnovabile: la classifica
Aggiornato il 8 min di lettura
Indice
- Cosa sono le aziende produttrici di energia rinnovabile e i modelli operativi
- Scenario Italia 2026: crescita, vincoli e PPA corporate
- Criteri di valutazione e matrice competitiva nel settore rinnovabile
- Classifica 2026 delle principali aziende produttrici in Italia
- Focus per tecnologia: solare, eolico e idroelettrico
- PPA corporate vs aste FER: come selezionare il partner giusto
- Rischi operativi e strategie di mitigazione
Cosa sono le aziende produttrici di energia rinnovabile e i modelli operativi
Le aziende produttrici di energia rinnovabile sono società che generano elettricità da sole, vento, acqua o biomasse e la vendono sul mercato o ai clienti con contratti dedicati. Fin qui è semplice. Il punto è che non fanno tutte lo stesso mestiere.
Ci sono tre modelli da conoscere:
- Utility: grandi gruppi con più tecnologie (idroelettrico, termoelettrico, fotovoltaico, eolico, batterie). Producono, vendono al dettaglio, fanno trading e seguono i clienti finali. Hanno un costo del capitale più basso, ma decidono più lentamente.
- IPP (Independent Power Producer): il produttore indipendente sviluppa, finanzia e gestisce gli impianti, spesso con società veicolo. Vende l'energia con PPA corporate, aste o mercato e affida a partner parte del lavoro tecnico.
- EPC e O&M: non sempre possiedono l'impianto. L'EPC progetta, acquista i componenti e costruisce. L'O&M parte dopo l'avvio, con monitoraggio e manutenzione.
Come si incastrano? Utility o IPP mettono capitale e strategia, l'EPC costruisce, l'O&M tiene l'impianto in produzione. Oggi i confini si fanno più sottili: le utility copiano la velocità degli IPP, e gli IPP aggiungono trading e gestione dei BESS. Tenetelo a mente, perché serve per leggere la classifica che segue.
Scenario Italia 2026: crescita, vincoli e PPA corporate
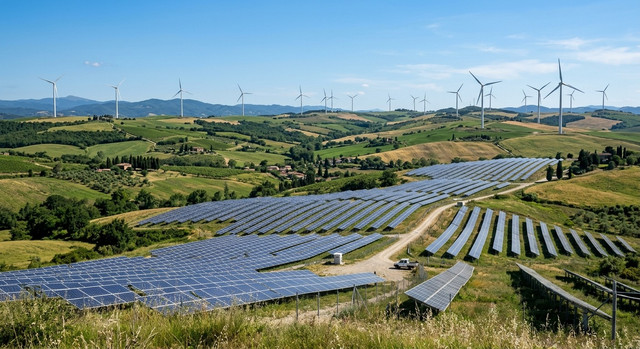
Partiamo dai numeri. Nel 2025 il fotovoltaico ha aggiunto circa 6,4 GW, arrivando a circa 50,5 GW totali. L'eolico è cresciuto di circa 0,6 GW e sfiora i 6,6 GW. Insieme fanno 57,1 GW. Per il 2026 l'obiettivo è circa 8,3 GW di nuova potenza, ma per tutte le fonti insieme: non esiste una ripartizione ufficiale tra sole e vento.
Il problema non è costruire. È ottenere il via libera e collegarsi alla rete. Il permitting autorizzativo resta lento perché le competenze sono divise tra Stato, Regioni ed enti locali, e le Regioni hanno definito le aree idonee con tempi e criteri diversi. Ci sono poi i vincoli di tutela, con fasce di rispetto di 500 metri per il fotovoltaico e di 3 km per l'eolico, e pochi addetti negli uffici che valutano i progetti. Le zone più in difficoltà? Puglia, Basilicata, Calabria, Sicilia e Sardegna. Proprio dove c'è più sole e più vento, la congestione di rete pesa di più.
Qui entrano in gioco i contratti. Con le aste FER lo Stato garantisce uno sbocco all'energia. Con i PPA corporate è un'impresa a comprarla direttamente. Nel 2026 i corporate sono circa il 70% delle transazioni, con un prezzo medio di circa 70 €/MWh per il fotovoltaico. ICT e data center valgono circa il 30% dei PPA italiani. Un esempio concreto: Amazon ha firmato un accordo per 156 MW di agrivoltaico in Sicilia.
Chi vince, quindi, non è solo chi ha più capitale. È chi sa muoversi tra permessi, rete e contratti.
Criteri di valutazione e matrice competitiva nel settore rinnovabile
Come si giudica una società? Contare i megawatt non basta. Io guarderei quattro cose.
- Impatto: energia prodotta, CO₂ evitata, uso del suolo, rapporto con i territori. Si misura con lo Studio di Impatto Ambientale e con certificazioni come ISO 14001, EMAS e Garanzie d'Origine.
- Scala di esecuzione: pipeline autorizzata, connessioni già ottenute, tempi di permitting. Nel 2026 il vantaggio sta nell'ottenere in fretta autorizzazioni e connessioni.
- Solidità finanziaria: un LCOE che regge anche nello scenario P90, un DSCR sostenibile dopo gli stress test, PPA con controparti affidabili, poco debito rispetto all'EBITDA.
- O&M: disponibilità tecnica, performance ratio, tempi di intervento. Per il fotovoltaico il benchmark contrattuale tipico è almeno il 98% annuo di disponibilità.
Ora mettiamo tutto in una matrice. Questa è una lettura d'esempio, con i quattro quadranti usati anche da Mordor Intelligence.
| Quadrante | Esecuzione | Solidità finanziaria | O&M |
|---|---|---|---|
| Leader | Pipeline autorizzata e connessa | Alta, con PPA bancabili | Dati verificabili, pochi MWh persi |
| Affermati | Buona, ma più lenta | Solida | Affidata a terzi |
| Performers | Rapida, su pochi progetti | Media | In crescita |
| Aspiranti | Ancora in sviluppo | Da dimostrare | Da costruire |
Chi sta in alto a destra, di solito, non promette: dimostra.
Classifica 2026 delle principali aziende produttrici in Italia
Partiamo da una premessa onesta. Non esiste una graduatoria pubblica e uniforme per il 2026. Alcune società dichiarano la capacità globale, altre quella controllata, altre contano anche gli impianti in costruzione. Quindi questa è una lettura indicativa, non un podio ufficiale.
Leader: scala e più tecnologie
Sono i gruppi che hanno la capacità più ampia e producono con più fonti.
- Enel Green Power: fotovoltaico, eolico, idroelettrico, geotermico e accumulo. Il piano industriale prevede 12 GW in più entro il 2027, con 43 miliardi di euro di investimenti, di cui il 30% abbinato a sistemi di accumulo.
- ERG: punta sull'eolico onshore e sul repowering. A Camporeale, in Sicilia, 24 turbine sono state sostituite da 12 macchine da 4,2 MW: la potenza sale a 50,4 MW senza consumare nuovo suolo.
- Plenitude: 5,8 GW di capacità rinnovabile, tra fotovoltaico ed eolico, e una pipeline di 7 GW. L'obiettivo è circa 15 GW entro il 2030.
Affermati: solidi e specializzati
Qui trovate nomi come A2A, Edison e CVA. A2A unisce produzione, rete, accumulo e recupero dai rifiuti. CVA ha il suo punto di forza nell'idroelettrico alpino, che garantisce continuità. Edison, partita dall'idroelettrico, si sta allargando a eolico e solare: nel primo semestre ha aperto cantieri per oltre 160 MW, con 500 MW assegnati alle aste FER-X.
Emergenti: crescono in fretta
- Alter Enersun: il caso più dinamico. Ha 12 progetti italiani per 496 MWp e ha comprato altri tre progetti da 68,3 MWp con 60 milioni di euro. Il portafoglio sfiora i 564 MWp.
- RWE: annuncia circa 1 miliardo di euro in Italia tra il 2026 e il 2031, soprattutto nell'eolico.
In sintesi? Enel guida per scala, Plenitude per l'equilibrio tra pipeline e investimenti. Alter Enersun è quella da tenere d'occhio.
Focus per tecnologia: solare, eolico e idroelettrico
Ogni fonte ha i suoi pregi e i suoi intoppi. Vediamole una alla volta.
Fotovoltaico e agrivoltaico
Il fotovoltaico è la colonna portante. L'agrivoltaico, cioè pannelli sopra terreni coltivati, cresce in fretta: a fine 2024 c'erano circa 1,4 GW installati, secondo il dossier di Legambiente. Puglia e Sicilia guidano, e in Sicilia nei primi sei mesi del 2026 sono stati esaminati oltre 7 GW di progetti. Una media ufficiale per impianto agrivoltaico non esiste. Per le aziende agricole, invece, ENEA parla di circa 63,4 kWp per impianto, al 31 dicembre 2023.
Eolico onshore e offshore
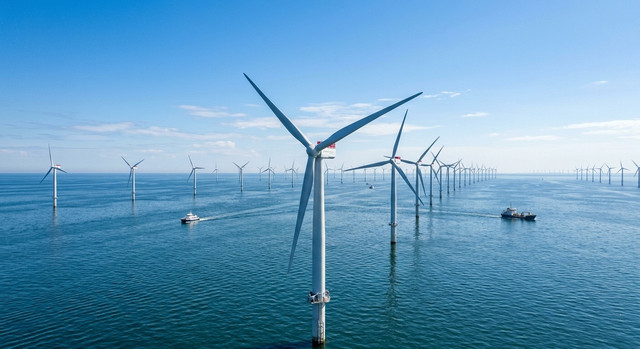
Sulla terraferma si punta sul repowering, come visto con ERG. In mare il discorso cambia. L'unico parco operativo è Beleolico a Taranto, da 30 MW. Tutto il resto è galleggiante e in attesa: Med Wind, di Renexia, nel Canale di Sicilia vale 2,8 GW, mentre ATIS di Plenitude, nell'Alto Tirreno, arriva a 864 MW. Il freno? Autorizzazioni e rete: l'OCSE segnala circa 89 GW di richieste di connessione legate all'offshore, molte bloccate.
Idroelettrico
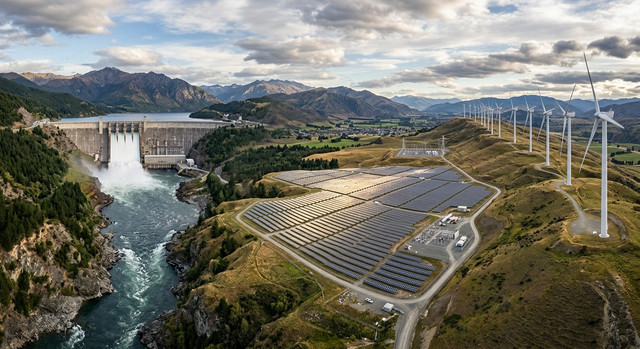
È la seconda fonte rinnovabile dopo il fotovoltaico, con circa il 26-27% della produzione. Ma dipende dalla pioggia: a luglio la produzione è scesa di 627 GWh rispetto al 2025, dicono i dati Terna. La strada più realistica non sono nuove dighe, ma ammodernare le centrali esistenti: turbine nuove, più automazione. Così si produce più energia anche senza alzare la potenza nominale.
PPA corporate vs aste FER: come selezionare il partner giusto
Due strade, due logiche. Con le aste FER lo Stato assegna un incentivo al produttore. Con il PPA corporate un'impresa compra l'energia direttamente da un impianto. Per chi consuma, però, le aste FER non garantiscono in automatico le GO. Il PPA sì, se il contratto le attribuisce.
Quindi, cosa guardare?
- Prezzo: non c'è una media ufficiale. I benchmark indicano circa 60-72 €/MWh, contro un PUN del primo trimestre indicato tra 85 e 100 €/MWh. Controllate se sono inclusi sbilanciamento e oneri di rete.
- Durata: di solito 10-15 anni. Più è lungo, più è facile finanziare l'impianto.
- Garanzie: fideiussione dell'acquirente, impegni di disponibilità dell'impianto, regole su risoluzione e curtailment.
- GO: chiedete che siano separate nel prezzo e annullate a vostro nome sul portale GSE.
Il lato debole del PPA? Un contratto lungo vi lega a un prezzo. Quello delle aste? Siete lontani dal produttore.
Se non sapete da dove cominciare, Darma Energia è un consulente indipendente e gratuito per il cliente: valuta il vostro caso e vi mette in contatto con partner selezionati.
Rischi operativi e strategie di mitigazione
Buona notizia: i rischi si conoscono. Brutta notizia: pesano sul bilancio più di quanto si pensi.
Permessi e congestione di rete
Il primo ostacolo è la burocrazia. Il 69,3% dei progetti sottoposti alle procedure VIA PNRR-PNIEC aspetta ancora la fine dell'istruttoria tecnica (1.234 su 1.781). Poi c'è la rete. Sicilia, Sud e Sardegna fanno insieme il 74% della coda nazionale per la capacità in attesa di connessione. Il punto di connessione, a volte, conta quanto il sole o il vento.
Curtailment e BESS
Quando la rete è piena, l'impianto viene fermato. Nel 2025 l'Italia ha tagliato l'1,26% della produzione rinnovabile, quarto valore nell'UE. Meno energia venduta, più ore a prezzo nullo.
Un BESS aiuta con il time-shifting: assorbe l'energia quando c'è troppa produzione e la restituisce la sera. Ma non fa miracoli. Se la sovrapproduzione dura a lungo, la batteria si riempie e il taglio arriva comunque.
Altre mosse che riducono il rischio
- Scegliere bene dove costruire: punto di connessione e zona di mercato valgono quanto la risorsa.
- Impianti ibridi e contratti di flessibilità: le batterie abbinate agli impianti danno più valore all'energia prodotta.
- Repowering: si lavora su un sito già collegato, senza consumare nuovo suolo.
- PPA con controparti solide: i progetti merchant, senza compensazione per l'energia non immessa, sono i più esposti.
Se siete un'impresa e valutate un impianto fotovoltaico con accumulo, Darma Energia analizza il vostro caso e vi mette in contatto con installatori partner selezionati.
Questo approfondimento fa parte della guida per le aziende: lì trovi il quadro completo, con costi indicativi e fonti.
Domande frequenti
Che differenza c'è tra un IPP e un'utility?
Quali sono i principali ostacoli per i nuovi impianti?
Quanto costa e quanto dura un PPA corporate?
Come si ottengono le Garanzie d'Origine?
Una batteria basta a evitare il curtailment?
Che differenza c'è tra un IPP e un'utility?
L'IPP è un produttore indipendente: sviluppa, finanzia e gestisce gli impianti, spesso con società veicolo, e vende l'energia con PPA, aste o mercato. L'utility è un gruppo con più tecnologie, che vende anche al dettaglio e fa trading.
Quali sono i principali ostacoli per i nuovi impianti?
Le competenze sono divise tra Stato, Regioni ed enti locali, e le aree idonee seguono criteri diversi. Pesano anche i vincoli di tutela e la congestione di rete. Le zone più in difficoltà sono Puglia, Basilicata, Calabria, Sicilia e Sardegna.
Quanto costa e quanto dura un PPA corporate?
Non c'è una media ufficiale. I benchmark indicano tra 60 e 72 €/MWh, con durate di solito tra 10 e 15 anni. Prima di firmare, verificate se nel prezzo sono inclusi sbilanciamento e oneri di rete.
Come si ottengono le Garanzie d'Origine?
Le aste FER non le garantiscono in automatico. Con un PPA arrivano solo se il contratto le attribuisce. Chiedete che siano separate nel prezzo e annullate a vostro nome sul portale del GSE.
Una batteria basta a evitare il curtailment?
No. Il BESS sposta l'energia dalle ore di troppa produzione alla sera, ma se la sovrapproduzione dura a lungo si riempie e il taglio arriva comunque. Aiutano anche la scelta del punto di connessione, gli impianti ibridi e il repowering.
Fonti: GSE, Garanzie d'Origine e aste, OCSE, Studi economici dell'Italia 2026, Enel Foundation, Lo stato delle rinnovabili in Italia, Terna, Rapporto mensile luglio 2026
A cura della redazione di Darma Energia
Siamo consulenti indipendenti del risparmio energetico. Le cifre sono indicative e le regole sugli incentivi cambiano: verifica sempre le fonti ufficiali (Agenzia delle Entrate, GSE, ENEA) prima di decidere. Chi siamo
Termini in questo approfondimento: Energia rinnovabile, Agrivoltaico, Sistema di accumulo, kWp (kilowatt picco), PUN (Prezzo Unico Nazionale)
Valutazione gratuita del fotovoltaico
Per la casa o per l'azienda: ti diamo una risposta concreta su produzione, costi e incentivi. Gratis e senza impegno.
Parla con noi