Gli errori che fanno perdere (o ridurre) la detrazione sul fotovoltaico e come evitarli
Aggiornato il Verificato sulle fonti il 6 min di lettura
In breve
- Secondo l'Agenzia delle Entrate la detrazione si perde soprattutto per pagamenti senza bonifico dedicato, fatture o ricevute non conservate, opere non conformi e violazioni delle norme di sicurezza.
- La comunicazione ENEA va inviata entro 90 giorni dalla fine dei lavori, ma l'invio tardivo o mancato non fa perdere la detrazione (risoluzione 46/E del 2019).
- Conta la data del pagamento: con la legge in vigore un saldo pagato nel 2027 scende dal 50% al 36% sull'abitazione principale e dal 36% al 30% negli altri casi; il disegno di legge di Bilancio 2027 del 28 ottobre 2026 conferma il 50% e il 36%, se il Parlamento lo approva.
- Il 50% spetta solo a proprietario o titolare di un diritto reale sull'abitazione principale; inquilini e familiari conviventi detraggono il 36%.
Indice
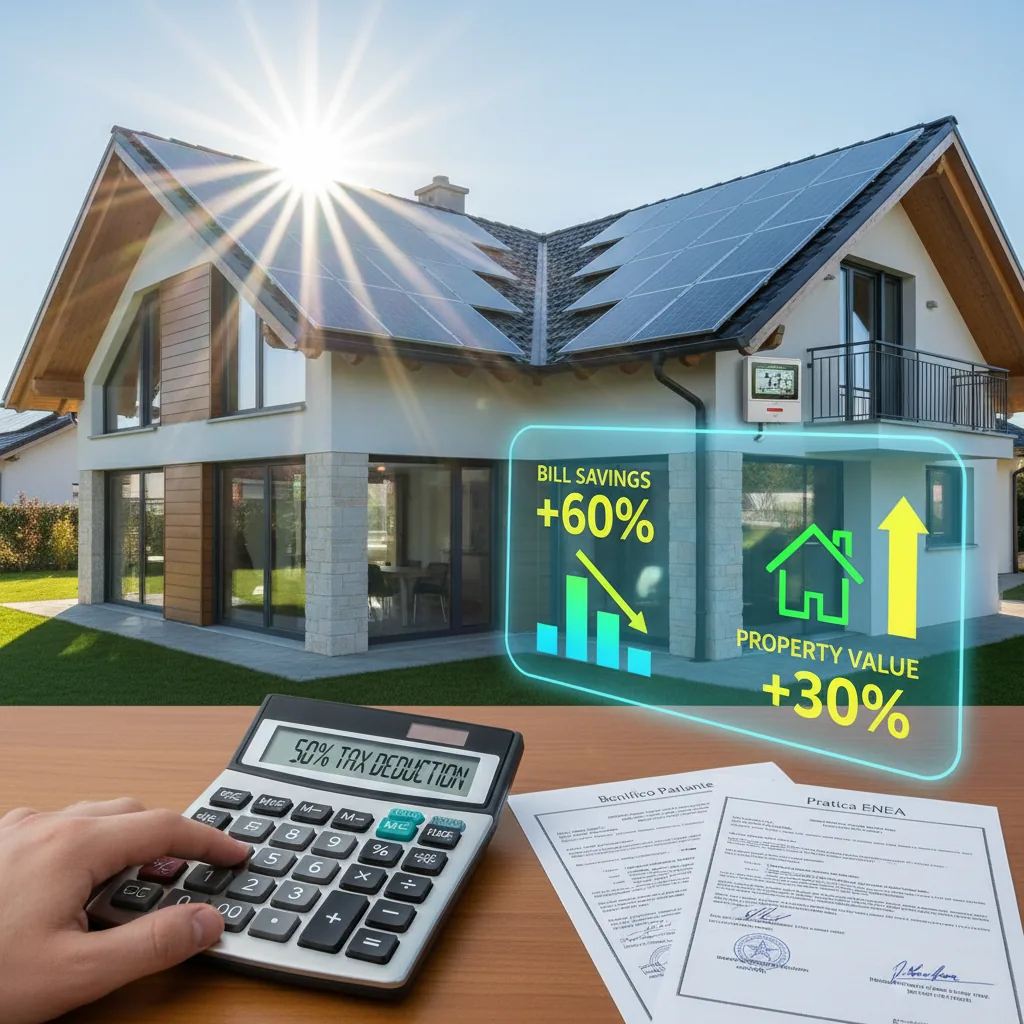
La detrazione sul fotovoltaico si perde per pochi errori precisi, quasi tutti nel pagamento e nei documenti: secondo l'Agenzia delle Entrate le cause principali sono il pagamento senza bonifico dedicato, la mancanza di fatture e ricevute, opere non conformi alle norme edilizie e violazioni delle norme su sicurezza e contributi. Altri errori non la fanno perdere ma la riducono: pagare il saldo nell'anno sbagliato, applicare il 50% senza averne i requisiti, non avere abbastanza IRPEF. E qualche timore diffuso è infondato: l'invio tardivo della comunicazione ENEA non fa perdere il beneficio. Qui trovi gli errori uno per uno, con conseguenze e rimedi, e una checklist. Aliquote e regole generali sono nella guida agli incentivi per il fotovoltaico e in quella al bonus ristrutturazione.
Gli errori che fanno perdere la detrazione
| Errore | Conseguenza | Come evitarlo o rimediare |
|---|---|---|
| Pagare con carta, contanti o bonifico ordinario | Detrazione non riconosciuta | Usare sempre il bonifico per ristrutturazioni; se hai sbagliato, ripeti il pagamento con il bonifico corretto oppure chiedi all'impresa la dichiarazione sostitutiva prevista dalla circolare 43/E del 2016 |
| Bonifico senza causale, codice fiscale di chi detrae o partita IVA dell'impresa | Detrazione non riconosciuta, salvo rimedio | Come sopra: ripetizione del bonifico o dichiarazione sostitutiva dell'impresa |
| Fatture o ricevute dei bonifici non conservate | Detrazione recuperata in caso di controllo | Conserva gli originali per tutti i 10 anni delle rate e oltre, finché la dichiarazione dell'ultima rata può essere controllata |
| Bonifico intestato a una persona diversa da chi detrae | Detrazione non riconosciuta a chi non risulta | Indica nel bonifico i codici fiscali di tutti quelli che vogliono detrarre; annota in fattura le quote di spesa |
| Opere non conformi alle norme urbanistiche ed edilizie | Detrazione persa | Verifica prima se serve un titolo edilizio (vincoli paesaggistici, centri storici) |
| Comunicazione all'ASL omessa quando era obbligatoria | Detrazione persa, senza possibilità di sanatoria | Chiedi all'impresa se il cantiere la richiede |
| Impianto non al servizio dell'abitazione | Detrazione non spettante | L'impianto deve servire i bisogni energetici della casa; se la vendita dell'energia è un'attività commerciale, per esempio oltre 20 kW, la detrazione è esclusa |
L'ultimo punto viene dalla risposta n. 8 del 2018 dell'Agenzia delle Entrate, che richiama la risoluzione 22/E del 2013: la detrazione non si somma alle tariffe incentivanti (il vecchio Conto Energia), mentre è compatibile con il Ritiro Dedicato e con lo Scambio sul Posto.
Gli errori che riducono la detrazione
Pagare nell'anno sbagliato. La detrazione segue il criterio di cassa: conta la data in cui dai l'ordine di bonifico, non la fine dei lavori. Con la legge oggi in vigore le aliquote scendono nel 2027; il disegno di legge di Bilancio 2027 approvato dal Governo il 28 ottobre 2026 le conferma, ma diventa definitivo solo con il voto del Parlamento entro il 31 dicembre.
| Anno del pagamento | Abitazione principale (proprietario o diritto reale) | Altri casi | Spesa massima per unità |
|---|---|---|---|
| 2026 | 50% | 36% | 96.000 € |
| 2027, legge in vigore | 36% | 30% | 96.000 € |
| 2027, disegno di legge di Bilancio 2027 (da approvare) | 50% | 36% | 96.000 € |
| 2028-2033 | 30% | 30% | 48.000 € |
Esempio: impianto con batteria da 14.000 € sull'abitazione principale, acconto di 9.000 € a dicembre 2026 e saldo di 5.000 € a gennaio 2027. Detrazione: 9.000 x 50% + 5.000 x 36% = 4.500 + 1.800 = 6.300 €. Pagando tutto nel 2026 sarebbero 7.000 €: con la legge in vigore, 700 € in meno per una data. Se il Parlamento approva la conferma del 50% per il 2027, la differenza sparisce. Sugli sviluppi della legge di bilancio vedi manovra 2027 e detrazioni.
Chiedere il 50% senza averne i requisiti. L'aliquota più alta spetta solo se chi paga è proprietario o titolare di un diritto reale (usufrutto, uso, abitazione) e l'immobile è la sua abitazione principale, al più tardi alla fine dei lavori (circolare 8/E del 2025). Inquilini, comodatari e familiari conviventi possono detrarre, ma al 36% nel 2026.
Non avere abbastanza IRPEF. La detrazione riduce l'imposta di ciascun anno: la parte di rata che supera l'IRPEF dovuta si perde e non passa agli anni successivi.
Superare il tetto per i redditi oltre 75.000 €. Dal 2025 l'articolo 16-ter del TUIR limita il totale delle spese detraibili per chi ha un reddito complessivo oltre 75.000 €: l'importo massimo è 14.000 € (redditi fino a 100.000 €) o 8.000 € (oltre), moltiplicato per un coefficiente da 0,50 a 1 secondo i figli a carico. Per le spese edilizie conta la rata dell'anno. Esempio: reddito 90.000 €, nessun figlio a carico, tetto 14.000 x 0,50 = 7.000 € di spese; un impianto da 15.000 € pesa con una rata di 1.500 € all'anno, insieme alle altre spese detraibili.
Contare su sconto in fattura o cessione del credito. Per i nuovi interventi non sono più disponibili dal 17 febbraio 2023 (decreto legge 11/2023): diffida di contratti che li promettono. Senza capienza IRPEF valuta altre strade, come i contributi regionali quando aperti o il Conto Termico per il riscaldamento.
Cosa non fa perdere la detrazione
- Comunicazione ENEA in ritardo o mancante. Va inviata entro 90 giorni dalla fine dei lavori o dal collaudo su bonusfiscali.enea.it, ed è obbligatoria anche per i sistemi di accumulo. Ma con la risoluzione 46/E del 2019 l'Agenzia delle Entrate ha chiarito che l'invio tardivo o mancato non comporta la perdita della detrazione. Meglio farla comunque nei tempi: come si fa è nella guida alla pratica ENEA.
- Riferimenti normativi sbagliati nel bonifico, per esempio quelli dell'Ecobonus al posto del Bonus casa: secondo la guida dell'Agenzia la detrazione resta.
- Pagamento con un finanziamento: va bene se la finanziaria paga l'impresa con bonifico completo di tutti i dati e tu conservi la ricevuta.
- Batteria aggiunta dopo: un sistema di accumulo installato in un secondo momento su un impianto esistente è detraibile (risposta n. 8 del 2018). Dettagli in incentivi per l'accumulo fotovoltaico.
Checklist dal preventivo alla dichiarazione
Prima di firmare
- Verifica chi paga e a che titolo (proprietario, inquilino, familiare) e quale aliquota spetta.
- Chiedi se serve un titolo edilizio e se il cantiere richiede la comunicazione all'ASL.
- Concorda le date di pagamento: acconti e saldo nello stesso anno, se l'aliquota cambia.
- Diffida di promesse di sconto in fattura.
Durante i lavori
- Paga ogni fattura, acconti compresi, con il bonifico per ristrutturazioni (articolo 16-bis del TUIR), con il codice fiscale di tutti quelli che detraggono e la partita IVA dell'impresa. Sul bonifico la banca applica all'impresa una ritenuta dell'11%: non è un costo per te.
- Tieni fatture e ricevute dei bonifici in un'unica cartella.
A fine lavori
- Ritira la dichiarazione di conformità dell'impianto e le schede tecniche di pannelli, inverter e batteria.
- Invia, o fai inviare, la comunicazione ENEA entro 90 giorni e conserva la ricevuta.
- Se non serviva alcun titolo edilizio, prepara la dichiarazione sostitutiva con la data di inizio lavori, come indicato dalla guida dell'Agenzia.
Nella dichiarazione dei redditi
- La prima rata va nella dichiarazione dei redditi relativa all'anno del pagamento, che si presenta l'anno dopo; le rate sono 10, di pari importo.
Come si calcola la detrazione, con esempi e la regola sulla capienza, è spiegato in detrazione al 50% per il fotovoltaico: chi ne ha diritto e come si calcola. Per le imprese, che non usano la detrazione IRPEF, c'è l'iperammortamento 2026.
Se vuoi un parere sul tuo caso, richiedi una valutazione gratuita: partiamo dalla bolletta e dai consumi reali.
Fonti: Agenzia delle Entrate, guida Ristrutturazioni edilizie: le agevolazioni fiscali, febbraio 2026, agevolazioni per le ristrutturazioni edilizie, risposta n. 8 del 19 settembre 2018 e circolare 8/E del 19 giugno 2025; ENEA, Bonus casa. Consultate il 9 ottobre 2026.
Questo approfondimento fa parte della guida incentivi e gse: lì trovi il quadro completo, con costi indicativi e fonti.
Domande frequenti
Se invio in ritardo la comunicazione ENEA perdo la detrazione?
No. L'Agenzia delle Entrate, con la risoluzione 46/E del 2019, ha chiarito che l'invio tardivo o mancato della comunicazione ENEA non fa perdere la detrazione. La comunicazione resta però obbligatoria entro 90 giorni dalla fine dei lavori.
Cosa succede se ho sbagliato il bonifico?
Se il bonifico non permette alla banca di applicare la ritenuta, puoi ripeterlo correttamente oppure farti rilasciare dall'impresa una dichiarazione sostitutiva in cui attesta di aver ricevuto le somme e di averle contabilizzate. Se hai indicato per errore i riferimenti dell'Ecobonus, la detrazione resta senza altri adempimenti.
L'inquilino può detrarre il fotovoltaico?
Sì, se sostiene la spesa e ha il consenso del proprietario, ma con l'aliquota degli altri casi: 36% per le spese 2026; per quelle 2027 il 30% con la legge in vigore, il 36% se passa il disegno di legge di Bilancio 2027. Il 50% spetta solo a proprietari e titolari di un diritto reale sull'abitazione principale.
Conviene pagare il saldo entro il 2026?
Con la legge oggi in vigore sì: nel 2027 l'aliquota scende al 36% sull'abitazione principale e al 30% negli altri casi. Il disegno di legge di Bilancio 2027, approvato dal Governo il 28 ottobre 2026, conferma invece il 50% e il 36%: vale solo se il Parlamento lo approva entro il 31 dicembre. Conta la data dell'ordine di bonifico, non quella della fine dei lavori.
Si può avere lo sconto in fattura sul fotovoltaico?
No, per i nuovi interventi sconto in fattura e cessione del credito non sono più disponibili dal 17 febbraio 2023. Resta la detrazione in 10 rate, che richiede capienza IRPEF.
A cura della redazione di Darma Energia
Siamo consulenti indipendenti del risparmio energetico. Le cifre sono indicative e le regole sugli incentivi cambiano: verifica sempre le fonti ufficiali (Agenzia delle Entrate, GSE, ENEA) prima di decidere. Chi siamo
Termini in questo approfondimento: ENEA, Ritiro Dedicato, Scambio sul Posto, Sistema di accumulo
Valutazione gratuita del fotovoltaico
Per la casa o per l'azienda: ti diamo una risposta concreta su produzione, costi e incentivi. Gratis e senza impegno.
Parla con noi